Dans les médias Entretien
Après le rallye, pourquoi les obligations méritent plus de place
Après un nouveau rallye des actions mondiales, Guillaume Passebecq explique dans FinWise Exchange pourquoi un socle obligataire diversifié peut figer les rendements actuels.
Les actions mondiales viennent de connaître un nouveau rallye impressionnant, mais cette bonne tenue des marchés crée aussi une occasion de rééquilibrer. Guillaume Passebecq, directeur général de Necker Finance, explique pourquoi reconstituer une allocation obligataire diversifiée pourrait aider les investisseurs à figer des rendements attractifs tout en renforçant la solidité du portefeuille.
Les marchés ont fortement progressé. Pourquoi envisager un rééquilibrage maintenant ?
Une forte performance peut déséquilibrer progressivement une allocation d’actifs. Quand les actions montent, elles pèsent davantage dans le portefeuille et exposent l’investisseur à plus de risque qu’il ne l’avait prévu au départ.
Rééquilibrer permet de réaliser une partie de ces gains et de redéployer le capital vers des actifs dont le profil de rendement est plus lisible.
Ce n’est pas un appel à sortir des actions. Elles restent indispensables à la croissance du capital sur le long terme. Il s’agit de rétablir l’équilibre et de reconstruire un socle obligataire plus solide, à un moment où les obligations offrent de nouveau des rendements significatifs.
Qu’est-ce qui a fondamentalement changé pour les obligations ?
Pendant de nombreuses années, les investisseurs n’ont tiré que très peu de revenus des obligations de bonne qualité. Pour obtenir un rendement acceptable, il fallait allonger nettement les échéances ou descendre vers des signatures plus fragiles.
Aujourd’hui, les investisseurs sont de nouveau payés pour détenir des obligations. Des rendements attractifs existent sur différentes échéances, dans différentes devises et pour différents profils de crédit.
L’obligataire peut donc reprendre son rôle traditionnel dans un portefeuille : produire du revenu, diversifier l’exposition aux actions et contribuer à la préservation du capital.
La différence essentielle, c’est le rendement de départ. L’investisseur n’a plus besoin de compter uniquement sur la hausse des prix des obligations pour obtenir un rendement. Une part importante de la performance potentielle est déjà inscrite dans le portefeuille.
Est-ce avant tout une stratégie de portage ?
Oui. Le portage devrait être le fondement de l’allocation obligataire.
Une stratégie de portage consiste à sélectionner des obligations offrant un rendement attractif et à les conserver assez longtemps pour bénéficier de leurs coupons et de leur valeur de remboursement attendue.
Le rendement à l’échéance représente le rendement annualisé qu’un investisseur pourrait percevoir si l’obligation est conservée jusqu’à son terme, si les coupons sont réinvestis et si l’émetteur honore tous ses engagements.
Pour un fonds obligataire, le rendement à l’échéance du portefeuille agrège les rendements des titres qui le composent. Ce n’est pas un rendement garanti, mais il donne au client une indication utile du potentiel de rendement du portefeuille à une date donnée.
Les fortes hausses des actions sont l’occasion de rééquilibrer le portefeuille.
Cela apporte ce qui manquait aux investisseurs depuis des années : davantage de visibilité.
Le portage permet de partir d’une source de rendement identifiable, au lieu de dépendre entièrement d’une future appréciation des marchés.
Mais les taux longs pourraient encore monter. N’est-ce pas un risque majeur ?
C’est un risque, d’autant que les pressions inflationnistes persistent, que les déficits publics sont élevés et que les besoins de refinancement des États augmentent.
C’est pourquoi nous ne concentrerions pas toute l’allocation sur des obligations à duration longue. Ces obligations pourraient fortement progresser si les taux baissent, mais elles sont aussi plus exposées si les taux longs montent.
La réponse, c’est de diversifier les durations.
Les stratégies à duration courte sont moins sensibles aux mouvements de taux. Les échéances intermédiaires permettent de figer des rendements plus longtemps sans prendre un risque de duration excessif. Une exposition à une duration plus longue peut ensuite être introduite de façon sélective, pour apporter un supplément de performance si les taux finissent par baisser.
Nous ne cherchons pas à prévoir parfaitement l’évolution des taux d’intérêt. Nous construisons un portefeuille capable de traverser plusieurs scénarios.
Comment combiner différentes durations ?
Chaque segment de l’allocation obligataire devrait avoir une fonction précise.
Un fonds à duration courte peut constituer le premier pas au-delà du monétaire. Il cherche à produire un revenu supplémentaire tout en limitant la sensibilité à la hausse des taux.
Une stratégie Investment Grade diversifiée peut former le cœur de l’allocation. Elle offre une meilleure qualité de crédit, de la liquidité et un potentiel de gain plus important si les taux baissent.
Les fonds à échéance peuvent ensuite servir à aligner les placements sur les besoins de liquidité futurs. Une stratégie à échéance 2028 peut répondre à un objectif de moyen terme, tandis qu’un fonds à échéance 2031 peut figer des rendements sur une période plus longue.
Enfin, les stratégies de crédit flexibles peuvent apporter un potentiel de rendement supplémentaire aux investisseurs qui ont un horizon plus long et une plus grande tolérance au risque.
Combiner les durations nous permet de construire un portefeuille autour des objectifs financiers du client plutôt qu’autour d’une seule prévision de taux.
En quoi la gamme crédit de Tailor illustre-t-elle cette approche ?
Chez Necker Finance, nous avons beaucoup travaillé avec Tailor Asset Management, une société de gestion française reconnue pour son expertise des marchés du crédit. Tailor propose une gamme de stratégies obligataires complémentaires, qui couvrent différentes durations, échéances cibles et profils de crédit. Dans notre approche en architecture ouverte, cette largeur de gamme nous permet de sélectionner et de combiner les solutions les plus adaptées à l’horizon de placement, aux besoins de liquidité, aux objectifs de rendement et au profil de risque de chaque client.
Tailor Crédit Short Duration, avec un horizon de placement recommandé de deux ans et une échéance moyenne du portefeuille qui ne dépasse pas deux ans, se positionne comme une alternative possible aux placements monétaires. Son rôle est de produire un portage supplémentaire tout en gardant une sensibilité aux taux relativement faible. Au 31 juillet 2026, le fonds affichait un rendement brut à l’échéance d’environ 4,3 % en euros et 5,8 % en dollars américains.
Tailor Crédit Rendement Cible peut constituer le cœur Investment Grade de l’allocation, sur un horizon recommandé de plus de cinq ans. Au 31 juillet 2026, le fonds affichait un rendement brut à l’échéance d’environ 4,4 % en euros et 5,9 % en dollars américains, avec une notation moyenne BBB. Cette stratégie associe le portage au bénéfice potentiel d’une baisse des taux. La gestion active permet aussi au gérant de prendre ses bénéfices sur des obligations qui se sont bien comportées et de réinvestir dans des titres offrant un rendement plus attractif, à échéance et qualité de crédit comparables.
Tailor Crédit 2028 est un fonds à échéance, investi principalement en obligations d’entreprises à haut rendement. Au 31 juillet 2026, il affichait un rendement brut à l’échéance d’environ 5,1 % en euros et 6,6 % en dollars américains, avec une faible sensibilité aux taux et une diversification sur plus de 130 émetteurs.
Tailor Crédit 2031 prolonge la même approche à échéance sur un horizon plus long, ce qui permet de figer les rendements actuels pour un capital qui peut rester investi plus longtemps. Au 31 juillet 2026, il affichait un rendement brut à l’échéance d’environ 5,6 % en euros et 7,1 % en dollars américains.
Enfin, Tailor High Yield Opportunities offre une stratégie plus flexible. Le gérant peut répartir les investissements entre haut rendement, Investment Grade et une sélection d’opportunités de crédit structuré, tout en ajustant activement la duration. Au 31 juillet 2026, il affichait un rendement brut à l’échéance d’environ 6,0 % en euros et 7,5 % en dollars américains.
L’objectif n’est pas de choisir un fonds, mais de combiner plusieurs stratégies pour construire une allocation obligataire sur mesure.
À quoi cette allocation pourrait-elle ressembler en pratique ?
Un socle obligataire solide pourrait réunir :
- un fonds à duration courte, pour la liquidité et la protection contre la hausse des taux
- une stratégie Investment Grade, pour la qualité et la stabilité à moyen terme
- un fonds à échéance 2028, pour le portage à moyen terme
- un fonds à échéance 2031, pour figer les rendements plus longtemps
- une stratégie de crédit flexible, pour un potentiel de rendement supplémentaire
On obtient ainsi un échelonnement des échéances.
Si les taux longs montent, la partie à duration courte devrait aider à contenir la volatilité d’ensemble. Si les taux baissent, les poches à duration intermédiaire et longue pourraient bénéficier d’une appréciation du capital. Si les taux restent à peu près stables, le portefeuille continue de percevoir le rendement de ses titres.
Le portefeuille ne dépend donc pas d’un seul scénario de marché.
Le haut rendement a-t-il sa place dans ce socle ?
Le haut rendement peut apporter un revenu supplémentaire, mais il devrait compléter, et non remplacer, une base Investment Grade.
Ce segment réunit à la fois des entreprises solides, à l’endettement soutenable, et des émetteurs plus fragiles, soumis à des pressions structurelles. La sélection des signatures et la diversification sont donc essentielles.
Les fonds à échéance peuvent améliorer la visibilité en se concentrant sur une période de remboursement définie. Mais le supplément de rendement n’est intéressant que s’il rémunère correctement les risques de défaut, de liquidité et de recouvrement.
La remontée des rendements obligataires redonne du revenu, de la diversification et de la stabilité.
Que doivent comprendre les clients à propos du rendement à l’échéance ?
Le rendement à l’échéance est une indication, pas une promesse.
Le rendement réalisé peut s’en écarter en raison des défauts, des variations des taux ou des spreads de crédit, des opérations dans le portefeuille et des frais de gestion.
La devise compte aussi. Un rendement plus élevé en dollars américains peut être compensé par les mouvements de change pour un investisseur dont la devise de référence est l’euro. L’exposition au change devrait donc être couverte lorsqu’elle n’est pas recherchée comme une source de rendement à part entière.
Le rendement doit toujours être évalué au regard de la duration, de la qualité de crédit moyenne, de la liquidité et de la diversification.
Quel est votre message principal aux investisseurs ?
Après une période favorable pour les marchés financiers, il peut être opportun de mettre une partie des gains à l’abri et de rétablir un meilleur équilibre entre croissance et revenu.
Nous ne suggérons pas d’abandonner les actions, et nous n’affirmons pas non plus que les taux doivent nécessairement baisser. Les rendements à long terme pourraient encore monter.
L’argument en faveur des obligations est plus simple : le portage est de retour. Les investisseurs peuvent de nouveau s’assurer un rendement identifiable et se diversifier sur plusieurs durations.
En combinant duration courte, Investment Grade, fonds à échéance et stratégies de crédit flexibles, nous pouvons bâtir un socle obligataire solide, aligné sur le profil de risque, l’horizon de placement et les besoins de liquidité futurs de chaque client.
L’occasion n’est pas simplement d’acheter des obligations. C’est de s’assurer un revenu, de diversifier les durations et de rétablir l’équilibre après une forte hausse des marchés.
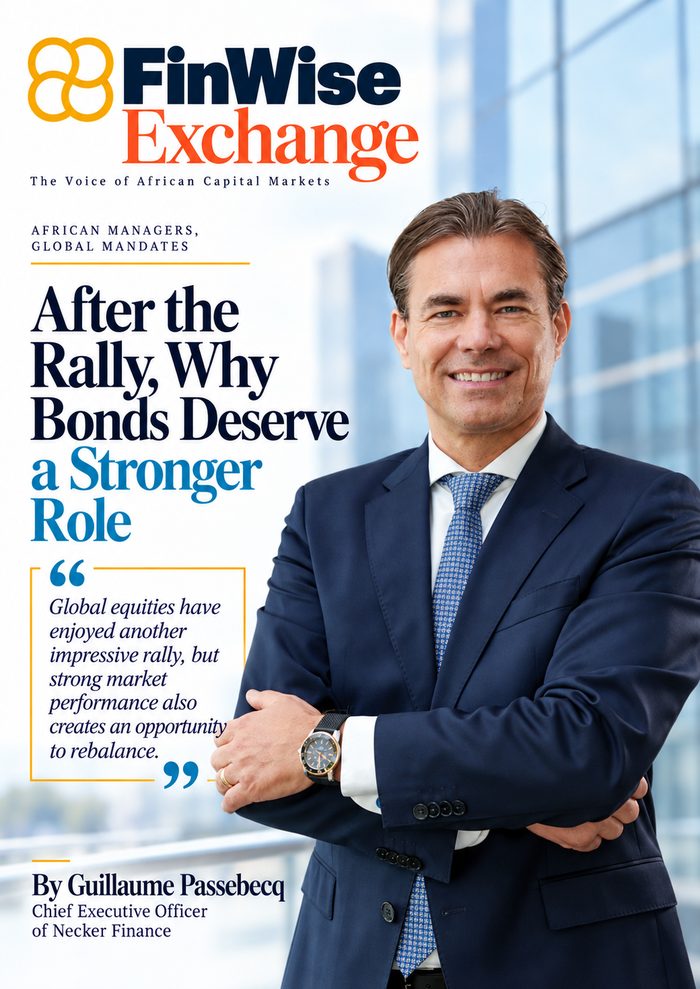
Version française de l’entretien publié en anglais dans FinWise Exchange, « The Voice of African Capital Markets », n° 4, août 2026, pages 56 à 58. Le texte anglais fait foi. Chiffres Tailor Asset Management au 31 juillet 2026.
À lire également
Interview de Fabien Kurer
Découvrez l'interview éclairante de Fabien Kurer, Directeur Général de notre partenaire MAG Asset Management SA, dans Décideurs Patrimoine.
Necker Finance dans la presse
En 2024, Rémy Mabillon présentait dans la presse les atouts de l’île Maurice pour les investisseurs : revenus locatifs, convention fiscale, immobilier.